DKB

- 21.19K Bewertungen
- 4,6
- Downloads
- 1.000.000+
 Analyse von Mobxio
Bei uns zu Hause zeigt sich der Wert einer Banking-App nicht daran, wie viele Menüs sie hat, sondern daran, ob sie im richtigen Moment für den jeweiligen Kontoinhaber funktioniert. Ich nutze mein Banking oft zwischen anderen Alltagsaufgaben: kurz prüfen, ob eine erwartete Zahlung eingegangen ist, eine Rechnung überweisen oder vor dem Einkauf den Kontostand ansehen. Die DKB App ist dafür gedacht, das eigene Konto und die dazugehörige Karte mobil im Blick zu behalten. Wichtig ist dabei eine klare Grenze: Ein gemeinsam genutztes Smartphone macht Konten nicht automatisch zu gemeinsamen Konten. Ich würde die App deshalb als persönliches Werkzeug betrachten, nicht als Haushaltskonto für alle.
Ein Gerät, aber getrennte Konten
In einem Haushalt kann es praktisch sein, ein Tablet oder ein älteres Smartphone herumzureichen. Bei einer Banking-App sollte man daraus jedoch keine Einladung machen, mehrere Personen über denselben angemeldeten Zugang arbeiten zu lassen. Jede Person sollte wissen, wessen Konto gerade geöffnet ist, und sensible Banking-Schritte nicht nebenbei an andere abgeben. Wenn zwei Erwachsene ihre Finanzen getrennt führen, ist es übersichtlicher, wenn jeder den eigenen Zugang auf dem eigenen Gerät verwendet. So sinkt das Risiko, eine Überweisung oder Kartenaktion versehentlich dem falschen Konto zuzuordnen.
Das klingt selbstverständlich, wird im Alltag aber schnell relevant: Eine Person prüft eine Zahlung, während die andere das Telefon für eine Einkaufsliste braucht. Ich würde Banking dann erst beenden und das Gerät anschließend weitergeben, statt es mit geöffnetem Kontobildschirm liegen zu lassen. Benachrichtigungen können außerdem auf dem Sperrbildschirm sichtbar werden. Wer das Gerät mit anderen teilt, sollte daher die Anzeige persönlicher Mitteilungen in den Geräteeinstellungen bewusst prüfen. Das ist keine spezielle Haushaltsfunktion der App, sondern eine einfache Vorsichtsmaßnahme für jedes Smartphone.
Einrichtung mit klaren Erwartungen
Vor der Installation würde ich zuerst klären, wer das Gerät tatsächlich nutzt und ob es für persönliche Finanzdaten geeignet ist. Ein privates, gesperrtes Telefon ist für Banking meist die nachvollziehbarere Wahl als ein frei zugängliches Familiengerät. Auch die Anmeldung sollte nicht in einer Situation erfolgen, in der andere Personen mitlesen oder die Zugangsdaten mitbekommen könnten. Gerade bei einem neuen Gerät lohnt es sich, ruhig und ohne Zeitdruck vorzugehen, statt Einrichtungsschritte zwischen Tür und Angel zu erledigen.
Die App stammt von der Deutsche Kreditbank AG und ist kostenlos. Sie ist in der Finanzkategorie angesiedelt und richtet sich an Menschen, die ihre DKB-Bankgeschäfte mobil erledigen möchten. Für mich ist der entscheidende praktische Punkt nicht, ob jemand im Haushalt die App ebenfalls installiert hat, sondern ob die Kontoinhaberin oder der Kontoinhaber selbst die Kontrolle über Anmeldung und Gerät behält. Wer ein Telefon wechselt oder ein Gerät weitergibt, sollte Banking-Zugänge nicht einfach offenlassen und vor der Weitergabe prüfen, ob persönliche Kontoinformationen noch erreichbar sind.
Zusammenarbeit ohne Zugangsdaten zu teilen
Gemeinsame Ausgaben lassen sich auch mit getrennten Zugängen koordinieren. Wenn etwa eine Person die Stromrechnung bezahlt und die andere den Wocheneinkauf übernimmt, können beide ihre jeweiligen Buchungen im eigenen Banking prüfen und anschließend absprechen, wie die Kosten aufgeteilt werden. Für eine größere Anschaffung hilft es, vor der Zahlung festzulegen, wer überweist und von welchem Konto das Geld kommen soll. So vermeidet man, dass zwei Personen parallel handeln oder später rätseln, welche Zahlung bereits erledigt wurde.
Ein alltagstauglicher Ablauf könnte so aussehen: Beim Einkauf bemerkt eine Person, dass eine erwartete Erstattung noch nicht angekommen ist. Sie prüft ihr Konto selbst, statt das entsperrte Handy an den Partner weiterzureichen. Danach kann sie mitteilen, ob der gemeinsame Kauf heute ins Budget passt. Das ist keine automatische Haushaltsplanung, aber eine einfache Art, die App in eine klare Absprache einzubauen. Ich finde diese Trennung besonders sinnvoll, wenn beide ihr eigenes Geld verwalten und trotzdem regelmäßig gemeinsame Kosten tragen.
Weitere spannende Beiträge

UNO!™ im Stresstest: Wie verlässlich bleibt das Spiel, wenn die Runde kippt?

Happy Color zeigt, warum mobile Spiele heute auch Ruhe bieten

TikTok Lite im Stresstest: Was passiert, wenn Videos nicht laden?

Opera News statt Google News: Besserer Nachrichtenfluss oder weniger Kontrolle?

1Weather im Test: Wie gut hilft die App bei der nächsten Entscheidung?

Universal-TV-Fernbedienung richtig einrichten: Das Handy als praktische Schaltzentrale
Für wen ein anderes Modell besser passt
Wer ein einziges gemeinsames Konto sucht, das alle Haushaltsmitglieder über einen geteilten Zugang bedienen, sollte zuerst prüfen, ob dieses Kontomodell überhaupt den eigenen Anforderungen entspricht. Eine Banking-App ersetzt keine Vereinbarung darüber, wem Geld gehört, wer Zahlungen freigibt und wer bei einer strittigen Buchung nachfragt. Für Paare oder Wohngemeinschaften mit vielen geteilten Ausgaben kann zusätzlich eine gemeinsame Ausgabenliste hilfreich sein; sie sollte aber nicht mit dem Bankzugang verwechselt werden. Ich würde Finanzübersicht und Kontosicherheit getrennt organisieren.
Auch für Menschen, die ihre Bankgeschäfte lieber ausschließlich am Computer erledigen, ist eine mobile App nicht automatisch ein Gewinn. Wer selten unterwegs Kontostände prüft oder Überweisungen mobil erledigt, kann mit dem gewohnten Online-Banking auskommen. Umgekehrt ist die App besonders naheliegend, wenn man unterwegs schnell nachsehen oder eine alltägliche Kontobewegung erledigen möchte. Die Entscheidung hängt also weniger davon ab, ob eine App grundsätzlich modern ist, sondern davon, ob das eigene Banking tatsächlich mobil stattfinden soll.
Als Finanz-App der Deutsche Kreditbank AG ist DKB in einem gut besetzten Feld unterwegs: Viele Banken bieten inzwischen mobilen Kontozugriff, Kartenverwaltung und Benachrichtigungen. Der sinnvolle Vergleich ist deshalb nicht, wer die längste Funktionsliste hat, sondern ob man mit dem eigenen Konto und der eigenen Karte im Alltag zurechtkommt. Wer bei einer anderen Bank bereits ein passendes Konto hat, sollte vor einem Wechsel überlegen, ob ein zweiter Zugang wirklich etwas vereinfacht oder nur zusätzliche Konten und Abstimmungen schafft. Eine App allein ist für mich kein überzeugender Grund, die gesamte Finanzorganisation umzubauen.
Ein erster Blick auf die Funktionen
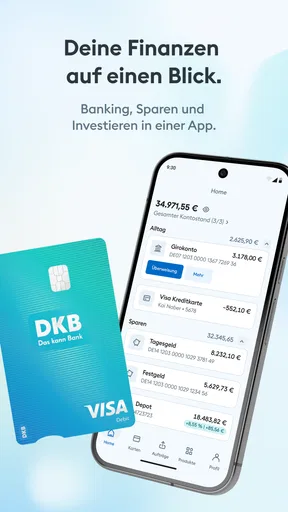
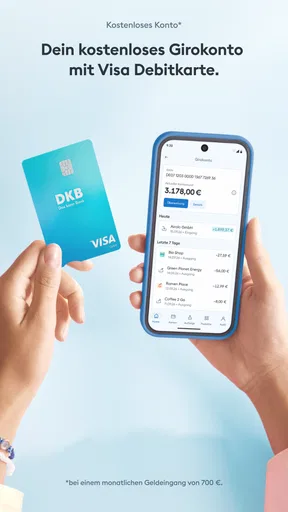
Die DKB App bietet alles, was man von einer modernen Banking-App erwartet. Vom Kontostand abfragen bis hin zu Überweisungen – alles ist mit ein paar Klicks erledigt. Was mich besonders beeindruckt hat, ist die Benutzeroberfläche. Sie ist intuitiv und einfach zu bedienen, selbst für Leute, die nicht technisch versiert sind. Die Navigation durch die verschiedenen Menüs ist flüssig, und ich habe nie das Gefühl gehabt, verloren zu sein.
Ein weiteres Highlight der App ist die Möglichkeit, Push-Benachrichtigungen zu aktivieren. Diese kleinen Erinnerungen sind super praktisch, um auf dem Laufenden zu bleiben, sei es bei eingehenden Zahlungen oder bei wichtigen Mitteilungen von der Bank. Ich persönlich finde es großartig, dass ich nicht ständig die App öffnen muss, um zu sehen, was es Neues gibt.
Sicherheit geht vor
Ein Aspekt, der bei Banking-Apps nie zu kurz kommen darf, ist die Sicherheit. In dieser Hinsicht hat die DKB-App tatsächlich einiges zu bieten. Die App nutzt modernste Verschlüsselungstechnologien, um deine Daten zu schützen. Dazu kommt die Möglichkeit, dich per Fingerabdruck oder Face ID einzuloggen, was einen zusätzlichen Schutz bietet. Ich fühle mich immer sicher, wenn ich die App benutze, und das ist für mich ein entscheidender Faktor.
Praktische Extras
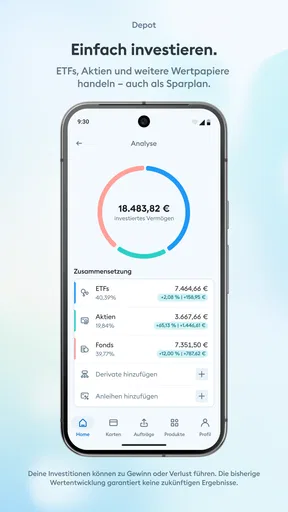
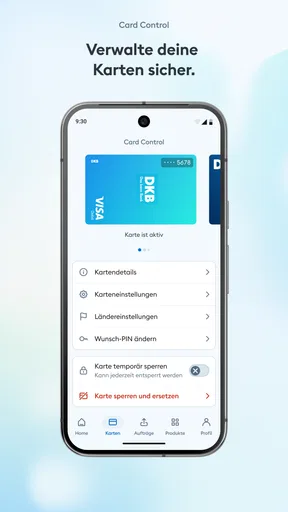
Neben den grundlegenden Funktionen bietet die DKB-App auch einige nette Extras. Zum Beispiel kannst du deine Kreditkarte ganz einfach sperren und entsperren, wenn du sie einmal verlegt hast. Außerdem gibt es eine Funktion zur Budgetkontrolle, die dir hilft, deine Finanzen besser im Griff zu haben. Diese kleinen Features machen den Unterschied und heben die App von anderen ab.
Ein weiteres cooles Feature ist die Möglichkeit, Geldautomaten in der Nähe zu finden. Gerade wenn man in einer fremden Stadt unterwegs ist, kann das sehr hilfreich sein. Die App zeigt dir nicht nur den nächsten Automaten, sondern auch, ob dort Gebühren anfallen. Sehr praktisch!
Was mir weniger gefällt
Natürlich ist keine App perfekt, und auch die DKB-App hat ein paar Schwächen. Manchmal dauert das Laden der Daten etwas länger, besonders wenn die Internetverbindung nicht die schnellste ist. Auch die Integration von Drittanbieter-Apps könnte besser sein. Ich hoffe, dass die Entwickler hier noch nachbessern werden.
Ein weiterer Punkt, der mir aufgefallen ist, ist die fehlende Unterstützung für einige ältere Smartphone-Modelle. Wenn du ein älteres Gerät nutzt, könnte es sein, dass du nicht alle Funktionen der App nutzen kannst. Das ist schade, aber in der heutigen Zeit leider keine Seltenheit.
Fazit
Abschließend kann ich sagen, dass die DKB App eine solide Wahl für jeden ist, der eine zuverlässige und benutzerfreundliche Banking-Lösung sucht. Die App bietet eine breite Palette an Funktionen, die das tägliche Banking erleichtern. Auch wenn es ein paar Verbesserungspotenziale gibt, überwiegen die positiven Aspekte deutlich.
Wenn du also auf der Suche nach einer neuen Banking-App bist, gib der DKB-App eine Chance. Du könntest positiv überrascht sein, wie einfach und bequem Banking sein kann!
Alter, Vertrauen und Alltagstauglichkeit
Für den häuslichen Einsatz spielt auch das Alter der Nutzer eine Rolle. Die App ist mit USK ab 0 Jahren eingestuft; ich würde das jedoch nicht mit einer Empfehlung für Kinder als eigenständige Banking-Nutzer verwechseln. Eine Alterskennzeichnung beschreibt hier nicht, dass Minderjährige ohne passende Konten, Begleitung oder Verständnis für Geldbewegungen einfach loslegen sollten. Bei Jugendlichen sollte eine erwachsene Bezugsperson zunächst klären, welches Konto genutzt wird und welche Verantwortung damit verbunden ist. Zugangsdaten bleiben persönlich, auch wenn Eltern bei der allgemeinen Finanzorganisation helfen.
Der Vertrauensaspekt betrifft nicht nur die Anmeldung. Eine Benachrichtigung über eine Zahlung kann für die schnelle Orientierung nützlich sein, aber sie ersetzt nicht den Blick in die vollständige Buchung, wenn etwas unklar ist. Bei einer gemeinsam geplanten Rechnung würde ich deshalb erst die Details prüfen und dann mit dem Haushalt abstimmen, statt allein aus einer kurzen Mitteilung auf den Zweck oder den endgültigen Stand zu schließen. Das ist ein kleiner, aber hilfreicher Unterschied zwischen „ich habe eine Meldung gesehen“ und „ich weiß, was auf dem Konto passiert ist“.
Was vor dem ersten Einsatz sinnvoll ist
Wer die App neu einrichtet, sollte sich zunächst auf die wenigen Aufgaben konzentrieren, die im Alltag wirklich gebraucht werden: Kontostand prüfen, eine Überweisung nachvollziehen und wissen, wie die Karte im Fall des Verlegens gesperrt werden kann. Danach lässt sich besser einschätzen, ob weitere Funktionen wie Budgetkontrolle in die eigene Routine passen. Ich würde Benachrichtigungen gezielt auswählen, statt jede Meldung reflexartig zu aktivieren; zu viele Hinweise werden schnell übersehen und verlieren ihren Nutzen. Für eine Person, die nur gelegentlich nach dem Kontostand schaut, kann eine schlichte Nutzung völlig ausreichen.
Auch bei einer langsamen Verbindung ist es vernünftig, eine Zahlung nicht durch wiederholtes Tippen mehrfach anzustoßen. Wenn eine Seite länger lädt, erst den Status prüfen und einen Moment abwarten, bevor man denselben Vorgang erneut startet. Das ist keine Besonderheit dieser App, aber bei mobilen Bankgeschäften eine wichtige Gewohnheit. Wer regelmäßig an Orten mit schlechtem Empfang überweist, sollte solche Schritte lieber dann erledigen, wenn die Verbindung stabil ist, statt sich unter Zeitdruck auf eine unklare Anzeige zu verlassen.
Einordnung von Version und Nutzerbild
Die App erschien am 17.08.2021; aktuell ist Version 2.45.2. Sie setzt mindestens iOS beziehungsweise Android 9 voraus. Vor einer Installation auf einem älteren Telefon lohnt sich daher ein Blick auf die Systemversion, denn ein nicht unterstütztes Gerät lässt sich nicht durch eine einfache Einstellung passend machen. Für ein gemeinsam genutztes Gerät ist diese Prüfung besonders nützlich: So lässt sich vorab entscheiden, ob überhaupt ein geeignetes Gerät zur Verfügung steht, ohne dass man sensible Zugangsdaten auf einem ungeeigneten oder veralteten Telefon einrichtet.
Die Rückmeldungen fallen insgesamt positiv aus: Bei rund 131.000 Bewertungen liegt der Durchschnitt bei 4,6, und es gibt etwa 20.000 Rezensionen. Mehr als eine Million Installationen zeigen ebenfalls, dass die App von vielen Menschen genutzt wird. Das ist kein Beweis dafür, dass sie zu jeder Bankkundin und jedem Bankkunden passt, aber es macht sie zu einer etablierten mobilen Option. Ich würde solche Werte als grobe Orientierung nehmen und die Entscheidung trotzdem an den eigenen Anforderungen festmachen: Unterstützt sie meinen Alltag, und kann ich sie auf meinem Gerät sicher und eigenständig verwenden?
Mein Haushaltsurteil
Für eine einzelne Kontoinhaberin oder einen einzelnen Kontoinhaber, der das eigene DKB-Banking unterwegs erledigen möchte, wirkt die App wie eine praktische Ergänzung: alltägliche Kontofragen lassen sich mobil angehen, und Kartenverwaltung sowie Geldautomatensuche können in passenden Momenten Zeit sparen. Besonders überzeugend finde ich den konkreten Nutzen, wenn eine Entscheidung nicht bis zum nächsten Computer warten soll. Gleichzeitig würde ich sie nicht als Werkzeug für gemeinsame Haushaltsfinanzen missverstehen. Die App organisiert den mobilen Zugriff auf das eigene Banking; Abstimmung, Kostenaufteilung und klare Zuständigkeiten muss der Haushalt weiterhin selbst regeln.
Mein Rat wäre, DKB dann auszuprobieren, wenn du bereits Kundin oder Kunde bist oder bewusst ein mobiles Banking für dein Konto suchst und ein geeignetes, persönliches Gerät nutzt. Wer dagegen vor allem einen gemeinsam bedienbaren Finanzbereich, umfassende Verbindungen zu anderen Diensten oder möglichst wenig Smartphone-Nutzung möchte, sollte zuerst prüfen, ob ein anderes Modell besser zu den eigenen Abläufen passt. Für einen Haushalt mit getrennten Konten kann die App gut funktionieren, solange jeder Zugang privat bleibt und gemeinsame Zahlungen außerhalb der App klar abgesprochen werden.
Häufig gestellte Fragen zu DKB
Welche Funktionen bietet die DKB-App?
Die DKB-App ermöglicht es Nutzern, ihre Kontostände und Transaktionen in Echtzeit zu überwachen, Überweisungen durchzuführen und Daueraufträge zu verwalten. Zudem bietet die App Funktionen wie Push-Benachrichtigungen für Kontobewegungen, die Möglichkeit, Karten zu sperren, sowie den Zugriff auf Dokumente und Kontoauszüge.
Ist die Nutzung der DKB-App sicher?
Ja, die DKB-App nutzt moderne Sicherheitsmaßnahmen wie Zwei-Faktor-Authentifizierung und Datenverschlüsselung, um die Sicherheit der Nutzerdaten zu gewährleisten. Nutzer sollten ihre Zugangsdaten vertraulich behandeln und regelmäßig die App auf Updates überprüfen, um den besten Schutz zu gewährleisten.
Kann ich die DKB-App im Ausland nutzen?
Ja, die DKB-App kann weltweit genutzt werden. Nutzer sollten jedoch sicherstellen, dass sie über eine stabile Internetverbindung verfügen. Es können Gebühren für Datenroaming anfallen, daher ist es ratsam, sich über die Kosten bei Ihrem Mobilfunkanbieter zu informieren.
Welche Betriebssysteme werden von der DKB-App unterstützt?
Die DKB-App ist sowohl für Android- als auch für iOS-Geräte verfügbar. Nutzer sollten sicherstellen, dass ihr Gerät die Mindestanforderungen erfüllt und dass das Betriebssystem auf dem neuesten Stand ist, um die App ohne Probleme nutzen zu können.
Entstehen Kosten bei der Nutzung der DKB-App?
Der Download und die Nutzung der DKB-App sind kostenlos. Dennoch können Kosten durch die Nutzung mobiler Daten entstehen, insbesondere wenn die App außerhalb eines WLAN-Netzwerks verwendet wird. Nutzer sollten sich bei ihrem Mobilfunkanbieter über mögliche Gebühren informieren.
Die besten Seiten von DKB
Das sollten Sie bei DKB beachten